

 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
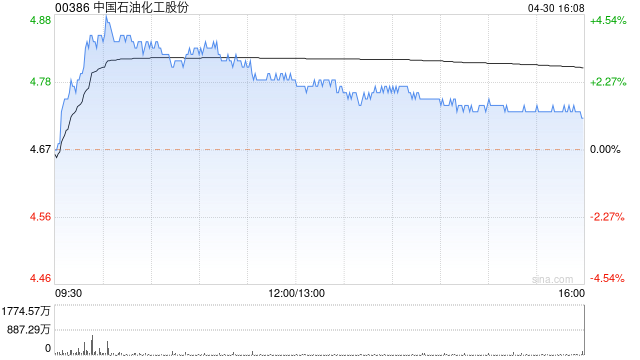
中银国际发布研究报告称,重申中国石油化工(00386)“买入”评级,目标价上调至6.21港元。公司今年上半年净利润同比升3%配资炒股交易,较该行预测高4%,主要由于联营公司及合资公司利润高于预期。至于炼油及化工板块利润实际低于该行预期。
2. 了解平台的信誉和口碑:通过搜索平台的名称,了解其他投资者对该平台的评价和体验。可以参考一些专业的投资论坛或社交媒体上的讨论。
展望未来,配资专业炒股由于近期油价下跌可能对炼油及营销板块的盈利能力造成短期压力,该行预计中石化下半年盈利将较上半年下跌20%。另外,中银国际将中石化2024至2026财年盈利预测上调4%至11%。并指公司提议的2024至2026财年最低派息率为65%,提供了良好的下行保护。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:史丽君 配资炒股交易
文章为作者独立观点,不代表实盘合规配资网观点


